À la fin du premier trimestre 2026, la dette publique française atteint 3 536 milliards d’euros, soit 117,5 % du produit intérieur brut (PIB), selon l’Insee. Le chiffre revient dans tous les programmes pour 2027, souvent sans explication. Cette fiche reprend les bases : ce qu’est cette dette, comment elle s’est formée, qui la détient, pourquoi on la compare à la richesse produite chaque année, et quelles autres lectures existent.
Ce qu’on appelle « la dette »
La dette publique désigne l’ensemble des sommes empruntées par les administrations publiques et pas encore remboursées. « Publiques » ne veut pas dire seulement l’État : le périmètre comprend aussi la Sécurité sociale, les collectivités locales (communes, départements, régions) et des organismes rattachés à l’État comme les universités ou SNCF Réseau. L’État pèse tout de même l’essentiel, environ 2 760 milliards sur 3 416 fin septembre 2025, soit quatre cinquièmes du total, d’après le Sénat.
Cette dette n’est pas un crédit bancaire. L’État emprunte en vendant des titres sur les marchés financiers, par l’intermédiaire de l’Agence France Trésor (AFT), un service du ministère des Finances. Deux familles de titres existent : les bons du Trésor (BTF), remboursés en moins d’un an, et les obligations assimilables du Trésor (OAT), dont la durée va de deux à cinquante ans. Environ 10 % des titres ont un capital indexé sur l’inflation, et la durée moyenne restant à courir sur la dette de l’État est d’un peu plus de huit ans.
Chaque semaine, l’AFT vend de nouveaux titres. Ils servent à rembourser ceux qui arrivent à échéance et à financer le déficit de l’année. Pour 2026, elle prévoit 310 milliards d’euros d’émissions à moyen et long terme nettes des rachats, un montant jamais atteint.
D’où elle vient
Le point de départ se date facilement. En 1974, la dette représentait environ 15 % du PIB et les administrations publiques dégageaient encore un excédent. C’est le dernier exercice en équilibre : depuis 1975, chaque année s’est terminée par un déficit, c’est-à-dire par des dépenses supérieures aux recettes. Un déficit se finance par un emprunt, et la dette grossit d’autant.
Le ratio est passé de 21 % du PIB en 1980 à 62 % en 1997, puis s’est à peu près stabilisé jusqu’en 2007. La crise financière de 2008 l’a fait bondir. Il s’est ensuite installé autour de 98 % entre 2016 et 2019, avant un nouveau saut à 115 % en 2020, quand la pandémie a fait grimper les dépenses et chuter l’activité. Chaque crise a laissé une marche que la dette n’a jamais redescendue. Ce schéma vaut pour beaucoup de pays ; ce qui distingue la France, c’est l’absence de baisse durable entre les crises.
À quoi elle sert
L’emprunt finance l’écart entre ce que les administrations dépensent et ce qu’elles encaissent. Cet écart couvre aussi bien des investissements (infrastructures, défense, recherche) que des dépenses courantes (salaires publics, retraites, prestations sociales, remboursements de soins). Les comptes ne permettent pas de dire quel euro emprunté paie quelle dépense.
C’est l’un des sujets de désaccord entre économistes. Certains jugent légitime d’emprunter pour des investissements qui profiteront aux générations suivantes. D’autres estiment qu’un endettement devient problématique quand il finance surtout le fonctionnement courant. Politips ne tranche pas ; la question fera partie du débat sur les programmes économiques de 2027.
Ce qu’elle coûte
Un État ne rembourse pas sa dette comme un ménage solde son crédit. Il rembourse les titres arrivés à échéance en émettant de nouveaux titres, et tant que les comptes restent déficitaires, l’encours total continue de monter. Ce qui pèse réellement sur le budget chaque année, ce sont les intérêts versés aux détenteurs.
Pour 2026, le budget de l’État prévoit 59,3 milliards d’euros de charge de la dette, davantage que n’importe quelle mission régalienne, d’après la commission des finances du Sénat. Pour l’ensemble des administrations publiques, la charge d’intérêts représentait 2,2 % du PIB en 2025, contre 1,3 % en 2020 (chiffres FIPECO). Plusieurs médias avancent des montants de 67 à 77 milliards pour 2026 : les écarts viennent du périmètre retenu (État seul ou toutes administrations) et de la méthode comptable. Le montant définitif dépendra aussi des taux et de l’inflation, et ne sera connu qu’après l’exécution du budget.
Deux phénomènes expliquent la hausse. La dette a grossi, mais surtout les taux sont remontés. Entre 2015 et 2021, l’État a emprunté à des taux proches de zéro. Ces titres ne disparaissent pas d’un coup : à mesure qu’ils arrivent à échéance, ils sont remplacés par des titres émis plus cher. L’OAT à dix ans se situait autour de 4 % fin août 2026, selon l’AFT. L’effet est donc progressif. L’AFT estime qu’une hausse durable de un point sur l’ensemble des taux coûterait 3,2 milliards de plus la première année, et 33,5 milliards au bout de neuf ans.
Qui la détient
Les titres changent de mains en permanence, mais la Banque de France en mesure la répartition chaque trimestre. Au 31 mars 2026, les investisseurs non résidents, c’est-à-dire établis hors de France, détenaient 55,9 % des titres de dette à long terme des administrations publiques. Le reste est porté par des acteurs français : assureurs (notamment via l’assurance-vie), banques, fonds de placement, et la Banque de France elle-même, qui a acheté des titres dans le cadre de la politique monétaire de la zone euro.
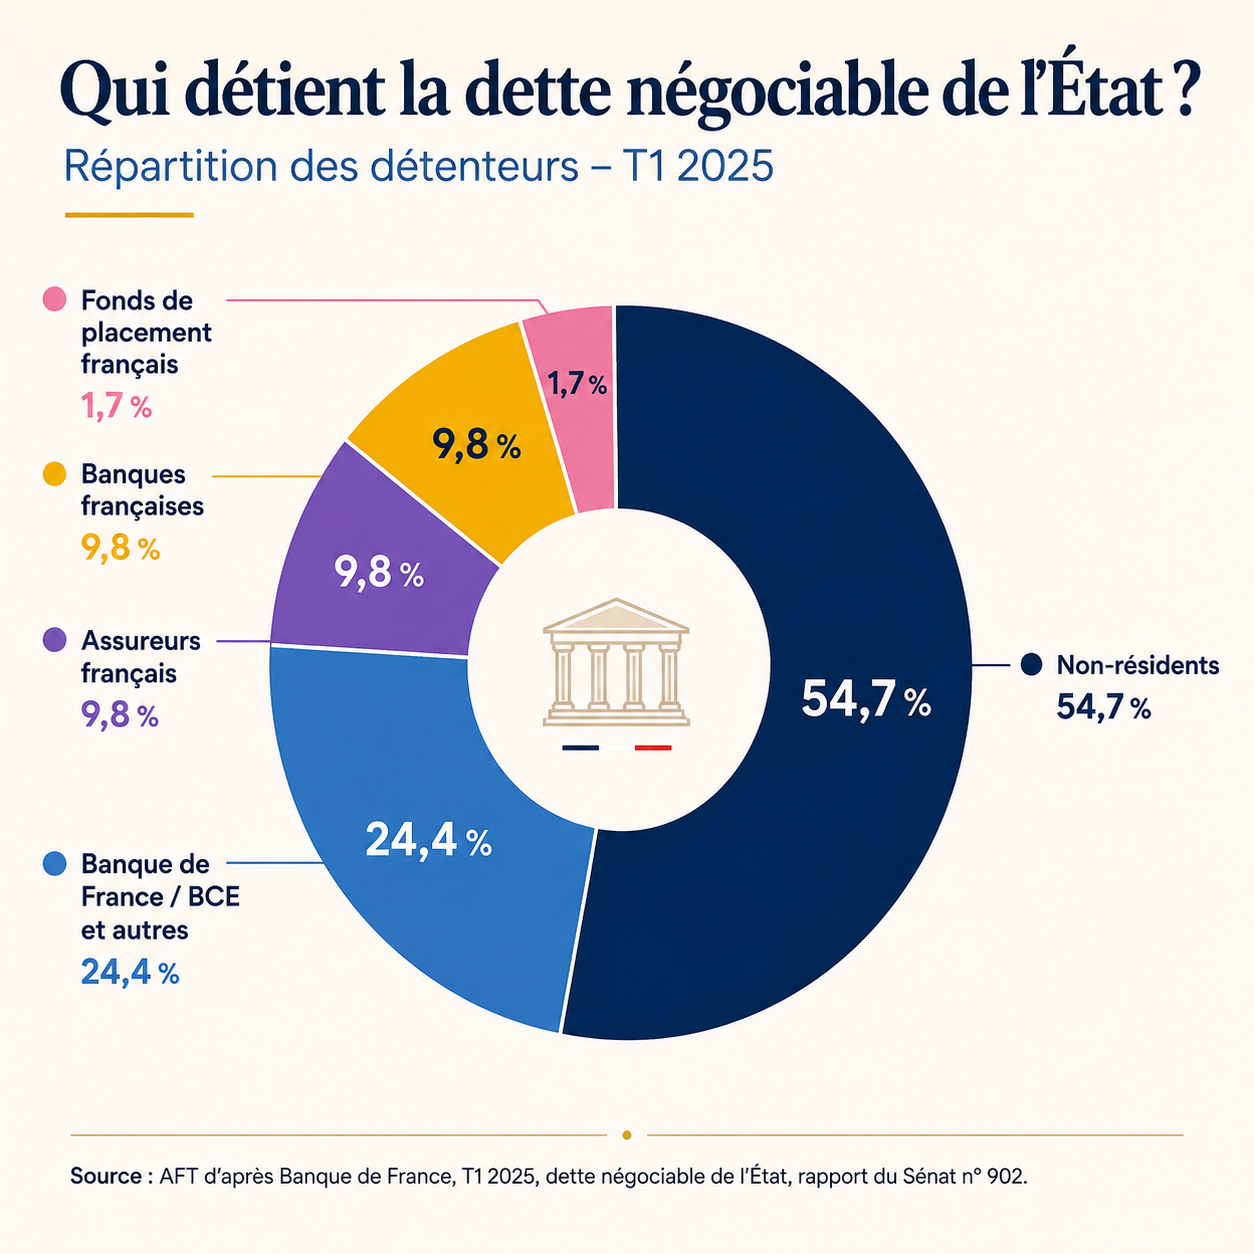
« Non résident » ne désigne pas un pays. Le terme recouvre des banques centrales étrangères, des fonds de pension, des gestionnaires d’actifs, des assureurs, situés dans la zone euro comme hors d’Europe. L’AFT ne publie pas de répartition par nationalité.
Cette part étrangère se lit de deux façons. Selon la commission des finances du Sénat, elle est proche de celle observée sur la dette allemande, et l’AFT y voit un signe de l’attractivité des titres français. D’autres observateurs soulignent l’inverse : une dette largement détenue à l’étranger réagit plus vite aux chocs politiques ou internationaux. Les deux lectures se retrouvent dans le débat public.
Où en sont nos voisins
Les comparaisons se font avec les chiffres d’Eurostat, calculés selon la même définition pour tous les pays de l’Union, la « dette au sens de Maastricht ». À la fin du premier trimestre 2026 :
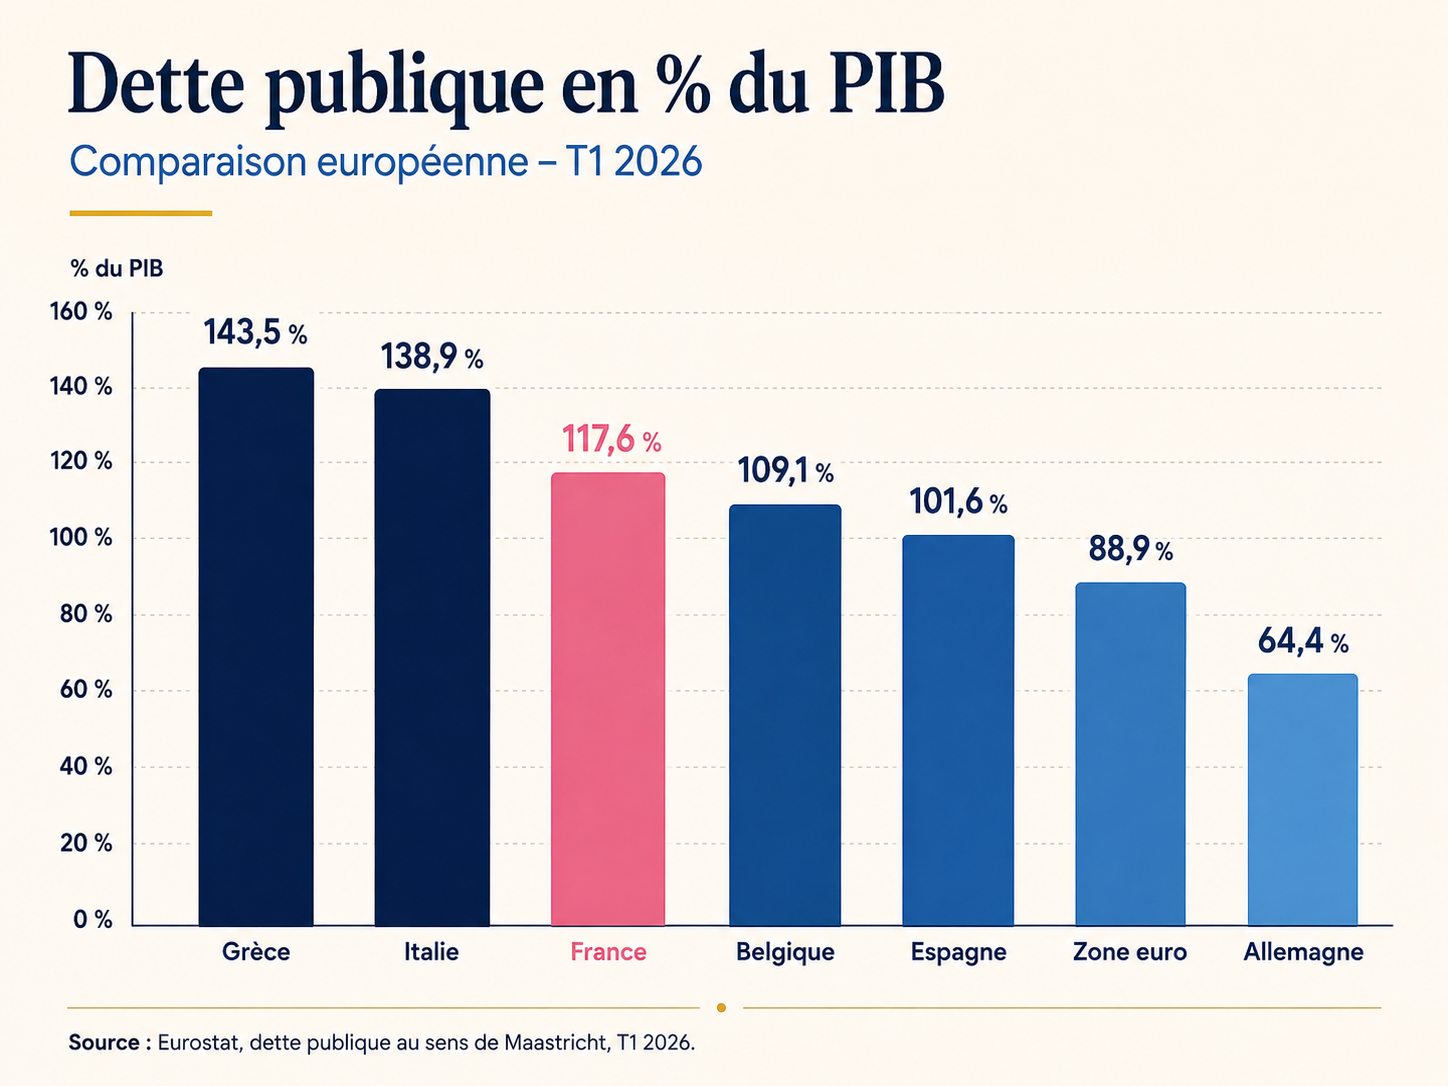
La France se situe au troisième rang de la zone euro en proportion du PIB, et au premier en montant absolu, son économie étant plus grande que celles de l’Italie et de la Grèce. Les règles européennes fixent une valeur de référence à 60 % du PIB, que la majorité des pays de la zone euro dépasse aujourd’hui.
Pourquoi on la mesure en pourcentage du PIB
La dette et le PIB ne mesurent pas la même chose, et c’est la première chose à comprendre. La dette est un stock : elle s’est accumulée au fil des années, déficit après déficit, emprunt après emprunt. Le PIB est un flux : la richesse produite par l’économie française pendant une seule année. Comparer les deux revient donc à rapporter un stock constitué sur des décennies à douze mois de production.
Dire que la dette représente 117,5 % du PIB ne signifie pas que la France « doit 117,5 % de sa richesse ». Cela signifie que son stock de dette équivaut à environ 1,2 année de production nationale.
Pourquoi ce ratio, alors ? Parce que le PIB donne une idée de la taille de l’économie qui génère les salaires, les profits et, par l’impôt, les recettes qui servent à payer les intérêts. Rapporter la dette au PIB, c’est comparer ce qu’on doit à ce qu’on est capable de produire, comme une banque compare un crédit au revenu de l’emprunteur. Le ratio permet aussi de comparer des pays de tailles différentes et de suivre l’endettement dans le temps sans que l’inflation fausse la lecture.
Il a en revanche ses limites. Il peut baisser alors que la dette en euros continue de monter : c’est ce qui s’est passé entre 2021 et 2023, quand la reprise et l’inflation ont fait grimper le PIB nominal plus vite que la dette. À l’inverse, une récession fait monter le ratio même si la dette bouge peu, simplement parce que le PIB recule.
Les autres façons de lire le chiffre
Le ratio dette brute sur PIB est la mesure officielle, mais d’autres indicateurs éclairent chacun un aspect différent.
La dette nette retire les actifs financiers que possèdent les administrations : trésorerie, participations, prêts accordés. L’Insee la chiffre à 109,7 % du PIB fin mars 2026, huit points sous la dette brute. Avec la définition plus large de l’OCDE, qui déduit davantage d’actifs, elle tombait à 73,7 % fin 2025 (FIPECO). Ce dernier chiffre sert parfois à relativiser le niveau français ; ses critiques répondent que les actifs déduits ne sont pas tous vendables.
La charge d’intérêts rapportée aux recettes mesure la part des ressources publiques absorbée par la dette. C’est l’un des indicateurs que suivent les agences de notation. À l’été 2026, S&P et Fitch attribuent à la France la note A+, et Moody’s la note Aa3 assortie d’une perspective négative. La France reste dans la catégorie « investissement », celle des emprunteurs jugés fiables.
L’écart de taux avec l’Allemagne, le « spread », donne la température des marchés au jour le jour. Quand il s’élargit, les investisseurs réclament une rémunération plus élevée pour détenir de la dette française plutôt qu’allemande.
La dette par habitant, enfin, vaut environ 51 000 euros au premier trimestre 2026 (3 536 milliards divisés par 69,1 millions d’habitants). Le chiffre parle, mais il ne correspond à aucune facture : la dette est portée par les administrations et servie par l’impôt, pas par un prélèvement individuel.
Faut-il s’en inquiéter ?
Le montant seul ne permet pas de répondre. Une dette élevée peut rester soutenable si l’économie progresse, si les recettes suivent et si les intérêts restent contenus. Elle devient plus difficile à porter quand sa charge augmente vite, que les déficits persistent et que la croissance est faible. Les économistes regardent donc plusieurs choses à la fois : le niveau de dette, son évolution, le déficit, le coût des intérêts, la croissance.
Aucune de ces lectures n’est neutre en soi. Mettre en avant la dette brute, la dette nette ou la charge d’intérêts est déjà un choix d’argumentation, et les candidats de 2027 ne choisiront pas tous le même indicateur. La lecture la plus prudente consiste à les regarder ensemble.
Chiffres vérifiés le 25 août 2026. Les données trimestrielles de l’Insee et d’Eurostat sont provisoires et peuvent être révisées. Prochaines publications : Insee fin septembre 2026 (deuxième trimestre), Eurostat le 21 octobre 2026.
Sources
- Insee, dette publique au premier trimestre 2026 (25 juin 2026)
- Eurostat, dette publique au premier trimestre 2026 (21 juillet 2026)
- Touteleurope, carte de la dette publique des États de l’UE (juillet 2026)
- Agence France Trésor, chiffres clés et émissions
- Banque de France, émission et détention de titres français, premier trimestre 2026
- Sénat, rapport général sur le projet de loi de finances pour 2026, contexte économique et financier
- Sénat, projet de loi de finances pour 2026, mission Engagements financiers de l’État
- Sénat, commission des finances, la structure de détention de la dette de l’État (2025)
- Sénat, la dette publique de la France : un poids du passé, un défi pour l’avenir (2017)
- FIPECO, le montant et l’évolution de la dette publique
- FIPECO, la charge d’intérêts de la dette publique
- FIPECO, l’évolution des dépenses publiques depuis 50 ans