Publié le 11 août 2026
Les prix augmentent moins vite qu’en 2022 ou 2023. Pourtant, beaucoup de Français continuent d’avoir le sentiment que leur budget reste sous pression.
Il n’y a pas forcément de contradiction. Pour comprendre ce débat, il faut distinguer plusieurs notions souvent mélangées : l’inflation, le niveau des prix, le pouvoir d’achat, le revenu disponible et les dépenses que l’on ne peut pas facilement éviter.
C’est le point de départ de ce grand dossier Politips.
Inflation, prix, pouvoir d’achat : trois choses différentes
L’inflation mesure la hausse générale des prix. Si un ensemble de biens et de services coûte 100 € aujourd’hui et 102 € un an plus tard, l’inflation est de 2 %.
Mais une confusion revient souvent : quand on dit que l’inflation baisse, cela ne veut généralement pas dire que les prix baissent. Cela signifie qu’ils augmentent moins vite.
Prenons un exemple simple. Un produit coûte 100 €. Après une hausse de 5 %, il coûte 105 €. L’année suivante, si l’inflation tombe à 2 %, son prix ne revient pas à 102 € : il passe à environ 107 €. L’inflation a fortement ralenti, mais le niveau des prix reste plus élevé.
C’est en grande partie ce qui s’est passé depuis le choc inflationniste de 2022. En moyenne annuelle, l’inflation en France a atteint 5,2 % en 2022, puis 4,9 % en 2023, avant de retomber à 2,0 % en 2024 et 0,9 % en 2025. De 2002 à 2021, elle n’avait dépassé 2 % qu’à quatre reprises : les années 2022 et 2023 ont donc constitué une rupture importante.
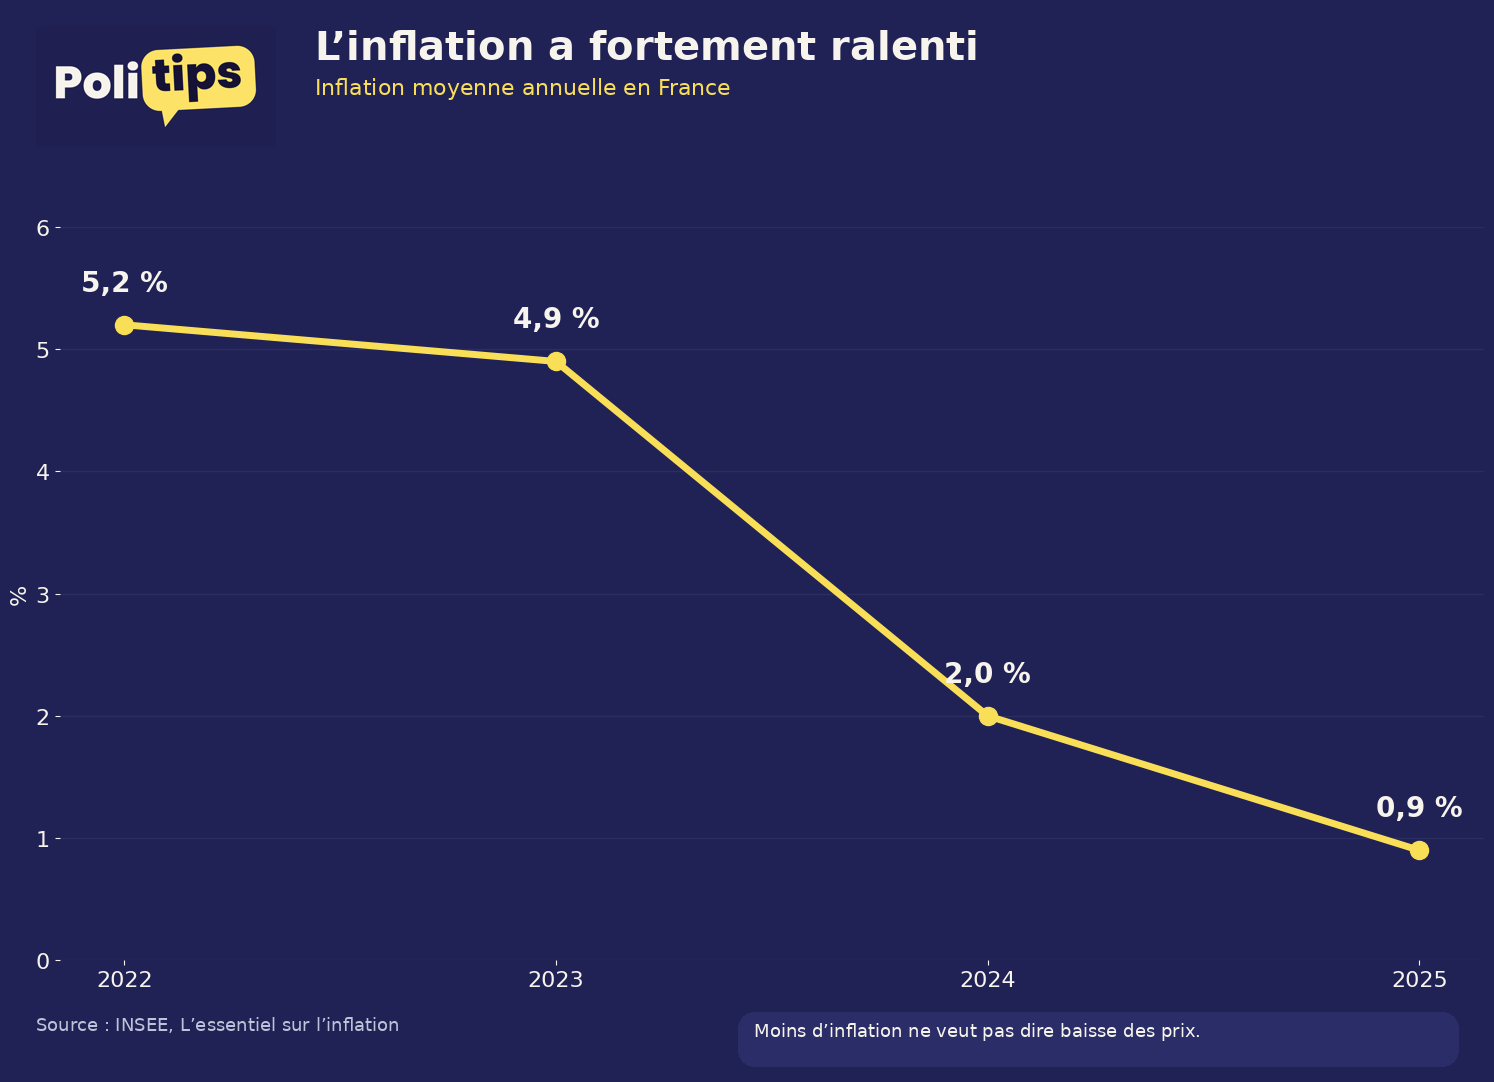
L’idée à retenir est simple : l’inflation a ralenti, mais cela n’a pas ramené les prix à leur niveau d’avant 2022.
En 2026, tous les prix n’évoluent pas de la même manière
En juillet 2026, selon l’estimation provisoire de l’INSEE, les prix à la consommation augmenteraient de 2,1 % sur un an. Mais ce chiffre moyen cache des évolutions très différentes selon les produits.
L’alimentation augmente de 0,9 % sur un an. L’énergie progresse beaucoup plus fortement, de 12,4 %, notamment sous l’effet du gaz et des produits pétroliers. Les services augmentent également, tandis que les prix de certains produits manufacturés reculent.
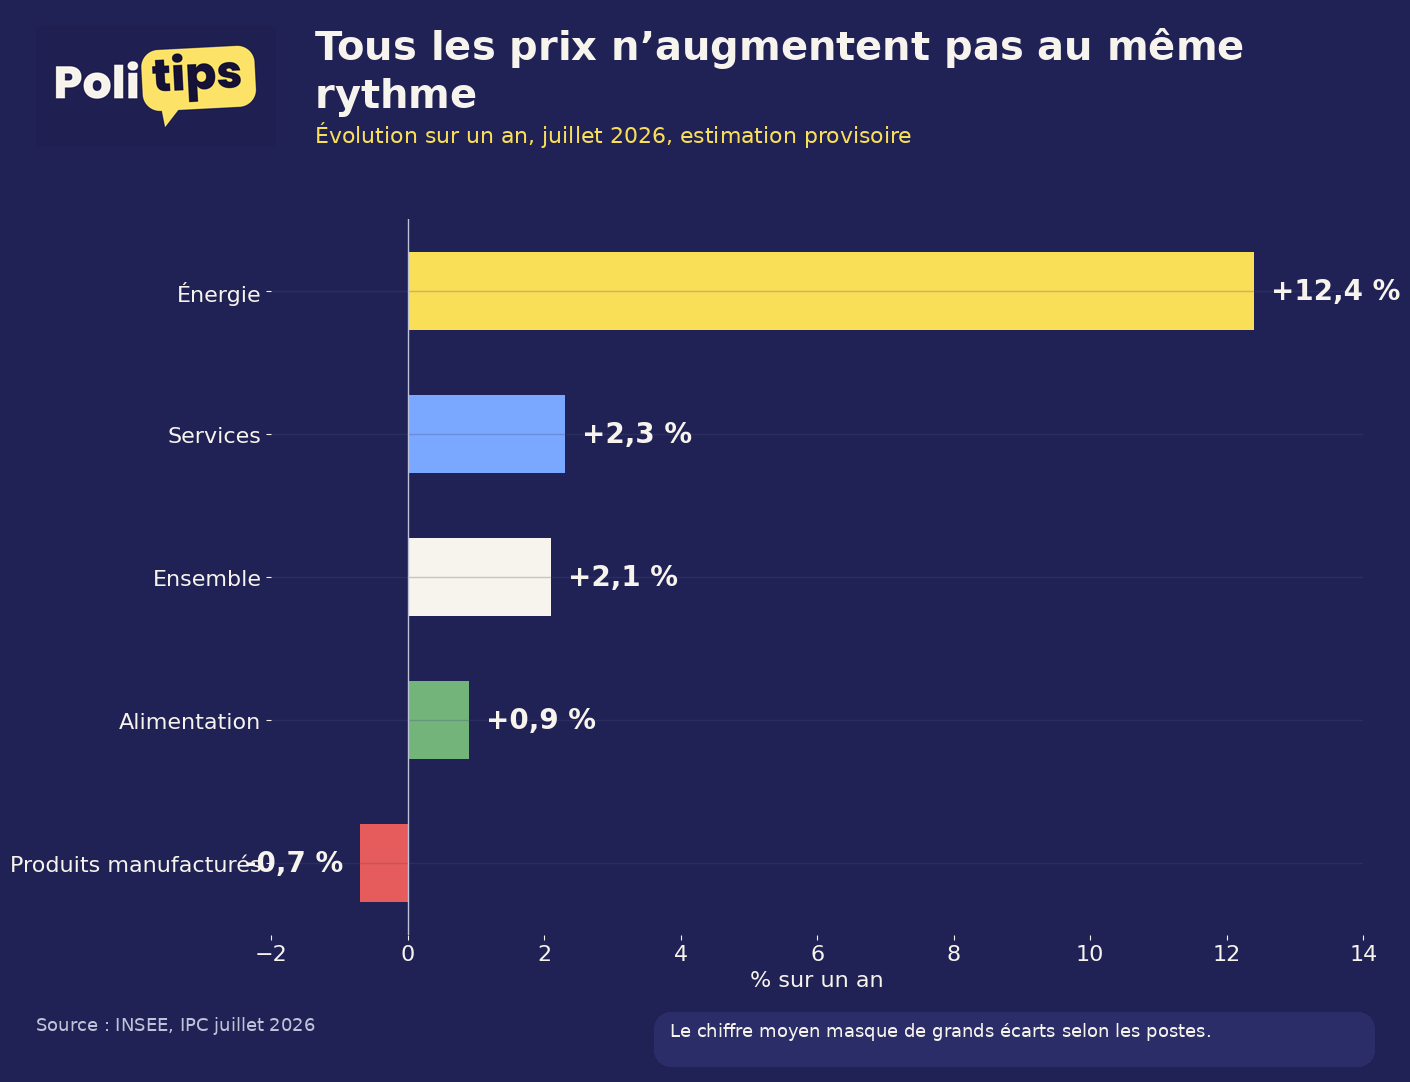
Ces différences sont importantes parce qu’aucun ménage ne consomme exactement de la même manière. Une famille utilisant deux voitures et chauffant une maison au gaz ne subit pas la même évolution des prix qu’une personne vivant dans un appartement bien isolé et se déplaçant principalement en transports en commun.
Le pouvoir d’achat ne mesure pas seulement les prix
L’inflation et le pouvoir d’achat sont liés, mais ce ne sont pas les mêmes choses. Le pouvoir d’achat mesure ce que les revenus permettent réellement d’acheter une fois l’évolution des prix prise en compte.
Si votre revenu augmente de 4 % alors que les prix augmentent de 2 %, votre pouvoir d’achat progresse. S’il augmente de 1 % alors que les prix progressent de 3 %, il recule. Il y a donc toujours deux côtés dans l’équation : les revenus et les prix.
C’est aussi pour cette raison qu’une mesure politique peut agir sur le pouvoir d’achat sans faire directement baisser les prix. Une baisse d’impôt, une hausse de salaire ou une augmentation d’une prestation sociale peuvent augmenter le revenu dont dispose un ménage.
Le revenu disponible, c’est quoi ?
Pour mesurer le pouvoir d’achat des ménages, l’INSEE utilise notamment le revenu disponible brut, souvent abrégé RDB. L’idée est assez simple. On part des revenus des ménages (salaires, revenus des indépendants, retraites ou revenus du patrimoine), on ajoute les prestations sociales reçues, puis on retire les impôts directs et les cotisations sociales. Ce qui reste constitue le revenu dont les ménages disposent pour consommer ou épargner.
Revenus + prestations sociales – impôts directs – cotisations = revenu disponible
Les impôts ont donc bien un effet sur le pouvoir d’achat. Une baisse d’impôt sur le revenu peut augmenter le revenu disponible ; une hausse peut le réduire. Il faut en revanche éviter de compter deux fois certaines taxes : la TVA, par exemple, est déjà comprise dans le prix payé par le consommateur, et fait donc déjà partie des dépenses de consommation.
Le pouvoir d’achat moyen n’est pas le pouvoir d’achat de chacun
Les statistiques nationales décrivent une moyenne. Or il n’existe pas de ménage français moyen dans la vie réelle. Un étudiant locataire, un couple avec deux enfants, un retraité propriétaire de son logement et un salarié célibataire n’ont ni les mêmes revenus ni les mêmes dépenses.
En 2025, le pouvoir d’achat du revenu disponible brut des ménages a reculé de 0,4 %. Ramené à une unité de consommation, une mesure qui tient compte de la taille des ménages, le recul atteint 0,7 %. Au premier trimestre 2026, le pouvoir d’achat global est resté stable par rapport au trimestre précédent ; par unité de consommation, il a légèrement reculé.
Il est donc possible que les statistiques nationales montrent une situation relativement stable alors qu’un ménage particulier ressent une forte pression sur son budget. Tout dépend de ses revenus, de son logement, de ses déplacements, de son mode de chauffage ou encore de sa situation familiale.
Notre budget n’est plus celui de 1990
Pour comprendre le pouvoir d’achat sur longue période, regarder uniquement le prix des courses ne suffit pas : la structure même des dépenses a changé. Les travaux de l’INSEE et du ministère de l’Économie montrent que la part du budget consacrée à l’alimentation et à l’habillement a diminué sur longue période, tandis que le logement, les transports, les communications, les loisirs et différents services ont pris davantage de place.
En 2024, le poste logement, eau et énergie représente 27,8 % de la dépense de consommation finale des ménages. Les transports représentent 12,7 %, l’alimentation et les boissons non alcoolisées un peu plus de 12 %.
Cette évolution ne signifie pas que les ménages dépensent moins d’argent en alimentation qu’autrefois. Elle signifie que l’alimentation représente aujourd’hui une part plus faible de l’ensemble de leurs dépenses. Le message principal est que la question du pouvoir d’achat ne peut pas être réduite au ticket de caisse du supermarché.
Le logement est devenu le poids lourd du budget
Le logement est aujourd’hui le principal poste de consommation des ménages. Il faut toutefois être précis sur ce que mesurent les statistiques. Dans les comptes nationaux, le poste logement comprend notamment les loyers réellement payés, mais aussi ce que l’INSEE appelle les loyers imputés des propriétaires occupants.
Il s’agit d’une convention statistique permettant de mesurer le service rendu par le logement, même lorsqu’un propriétaire ne se verse évidemment pas de loyer à lui-même. On ne peut donc pas dire qu’un ménage français verse réellement 27,8 % de son revenu à un propriétaire. Mais la tendance de fond est claire : le logement occupe une place très importante dans le budget, et les dépenses liées au service de logement ont fortement progressé depuis 1990.
Une partie du revenu est dépensée avant même que l’on commence à choisir
Pour comprendre le sentiment de contrainte budgétaire, une autre notion est particulièrement utile : les dépenses pré-engagées. L’INSEE regroupe sous ce terme les dépenses liées à des contrats ou à des engagements difficiles à modifier rapidement : logement, énergie, assurances, abonnements de télécommunication ou certains services financiers.
Ces dépenses doivent généralement être payées avant que le ménage décide de consacrer le reste de son budget à des achats plus facilement arbitrables. Et leur poids a augmenté sur longue période.
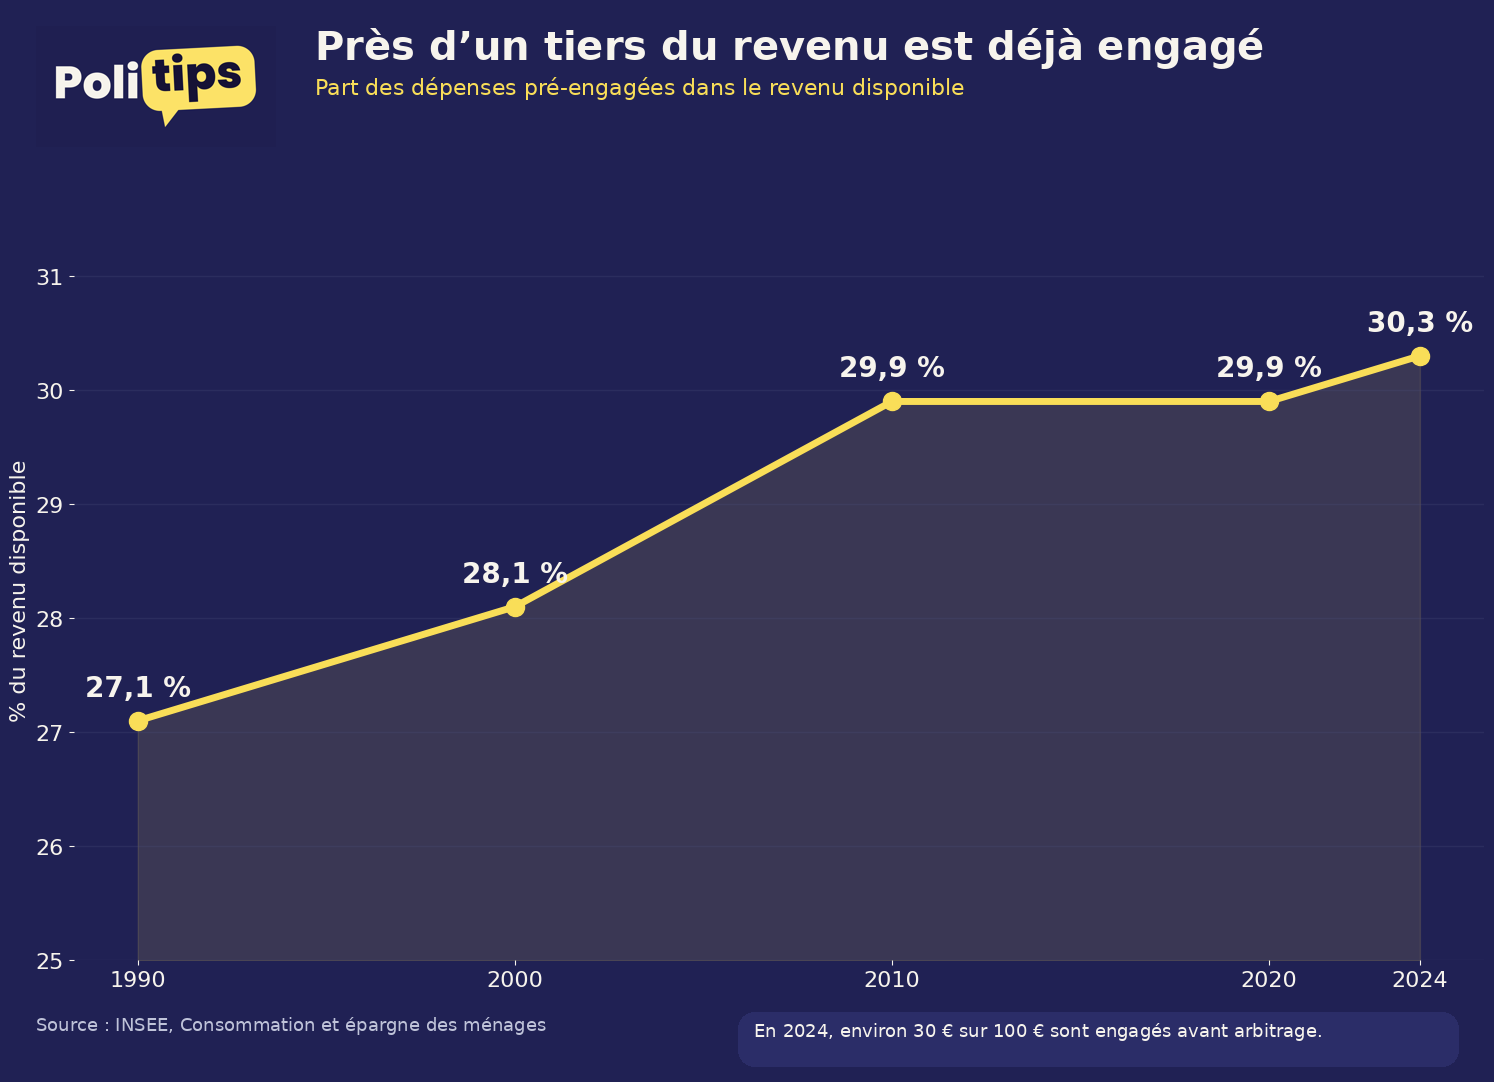
Autrement dit, sur 100 € de revenu disponible, environ 30 € sont aujourd’hui consacrés à des dépenses déjà engagées avant les autres arbitrages du ménage. Et le logement représente de loin la plus grande partie de ces dépenses.
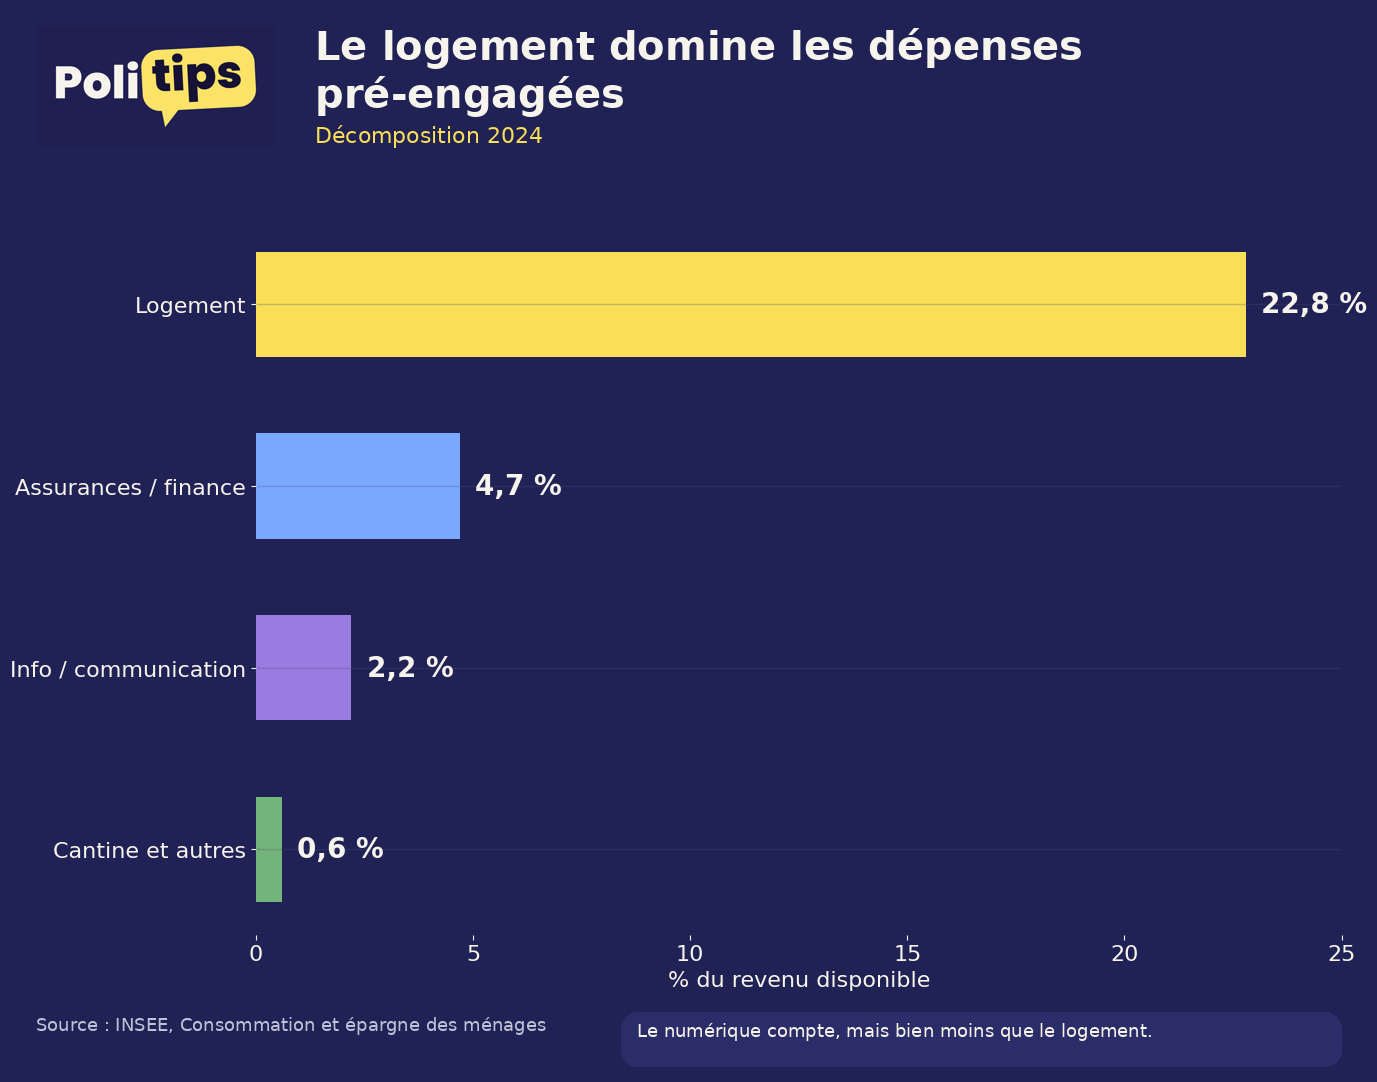
C’est une donnée importante pour comprendre le pouvoir d’achat ressenti. Deux ménages gagnant exactement la même somme peuvent disposer d’un budget réellement disponible très différent si l’un consacre 600 € à son logement et l’autre 1 200 €.
Internet, téléphone et abonnements ont-ils créé de nouvelles dépenses ?
Oui, mais leur poids doit être relativisé. Internet, le téléphone mobile, les abonnements numériques et différents services qui n’existaient pas ou étaient très peu utilisés en 1990 font désormais partie de la vie quotidienne, et représentent donc de nouvelles dépenses récurrentes.
Mais une partie de ces nouveaux usages a également remplacé d’anciennes dépenses. Le smartphone a en partie remplacé le téléphone fixe, l’appareil photo, le GPS ou certains lecteurs de musique ; le streaming a remplacé une partie des dépenses consacrées aux CD, aux DVD ou à la location de films.
Dans les dépenses pré-engagées, les services d’information et de communication représentaient 1,7 % du revenu disponible en 1990. Cette part a augmenté dans les années 2000 avant de redescendre autour de 2,2 % en 2024.
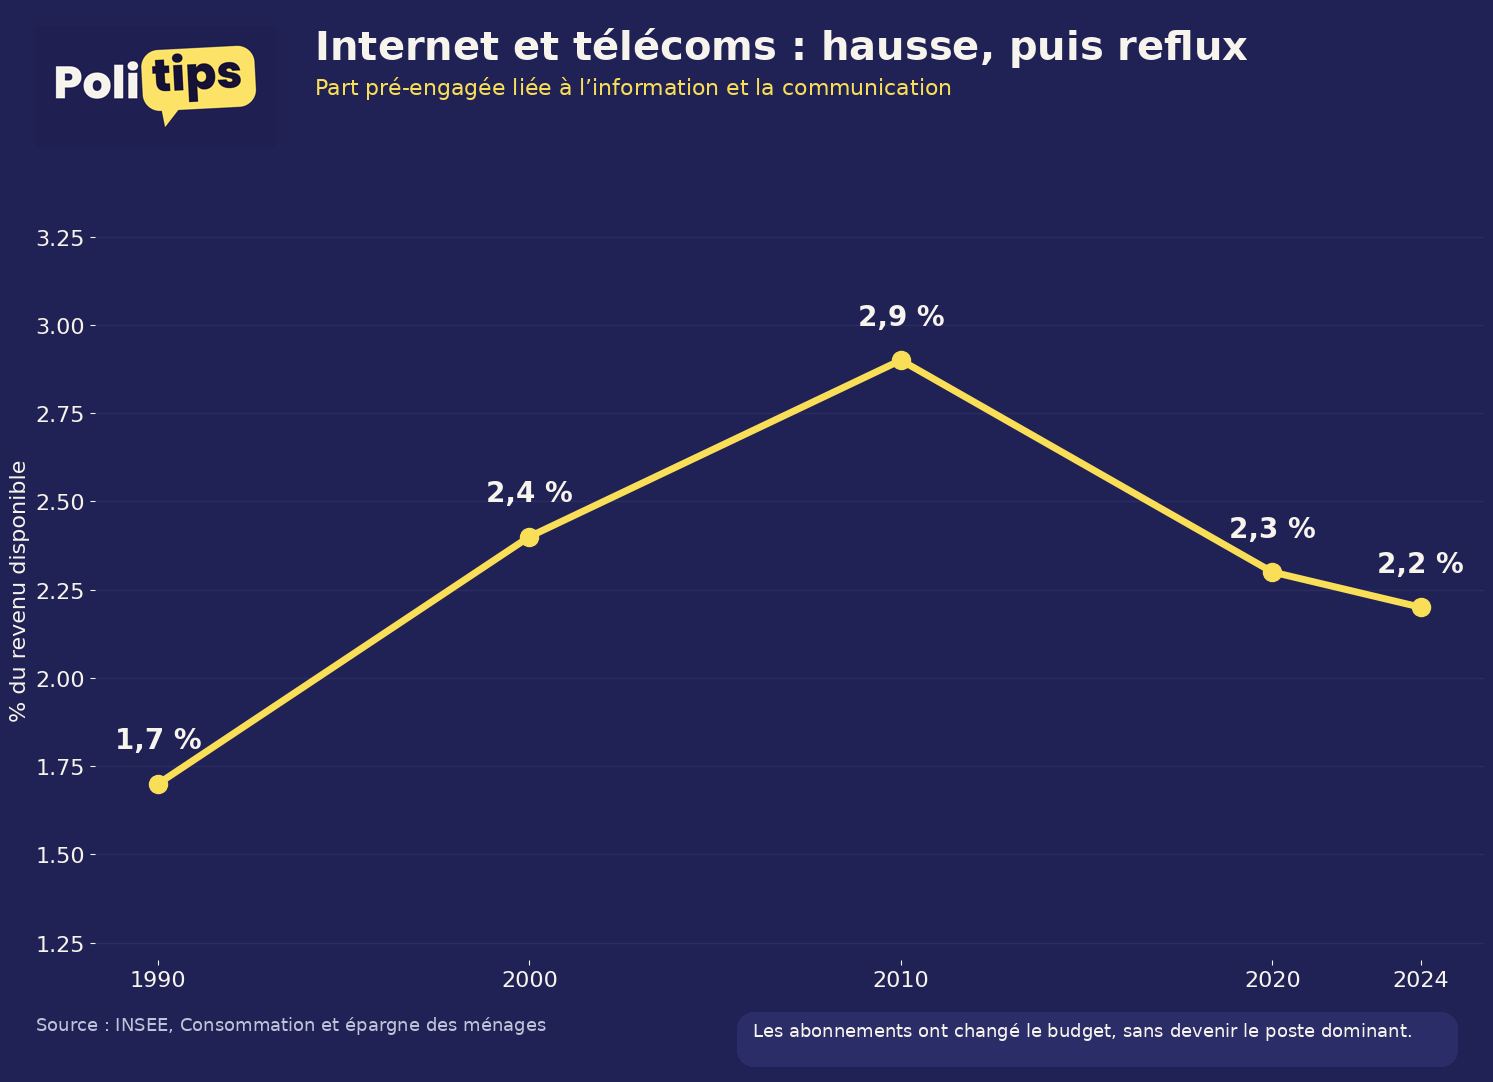
Les nouvelles dépenses numériques ont donc modifié le budget des ménages, mais elles n’expliquent pas à elles seules la pression ressentie sur le pouvoir d’achat. Le logement reste beaucoup plus important.
Les courses sont-elles vraiment plus difficiles à payer qu’en 1990 ?
La question paraît simple, mais il faut choisir un indicateur comparable. Une méthode consiste à prendre un panier alimentaire théorique constant, à reconstituer son prix grâce à l’indice des prix de l’alimentation de l’INSEE, puis à comparer ce prix au SMIC horaire de chaque époque. Le résultat est assez contre-intuitif.
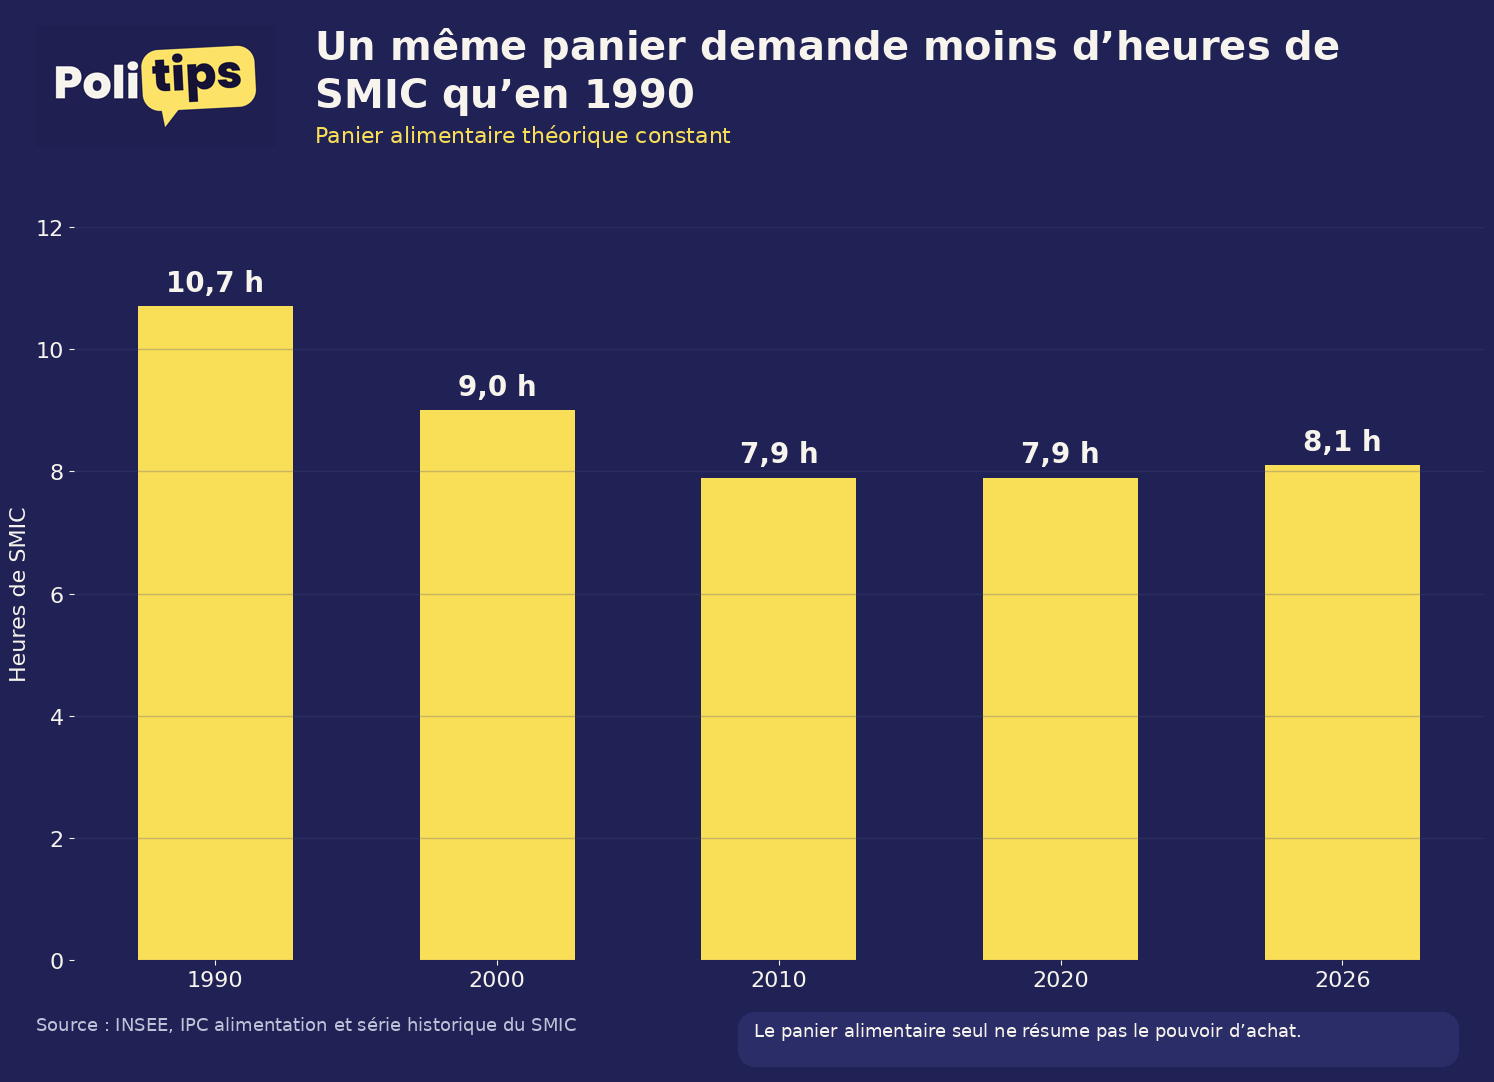
Ce calcul ne représente pas le budget réel d’un ménage : il mesure uniquement le rapport entre le prix d’un même panier alimentaire et le salaire minimum horaire. Mais il montre quelque chose d’intéressant. Les courses coûtent beaucoup plus cher en euros qu’en 1990, mais le SMIC a lui aussi fortement progressé. Sur longue période, le même panier alimentaire représente donc moins d’heures de travail au SMIC qu’au début des années 1990.
Cela ne signifie pas que les difficultés alimentaires ont disparu. Cela signifie que le pouvoir d’achat ne peut pas être analysé uniquement à partir du prix des courses.
L’énergie est un poste très particulier
L’énergie se comporte différemment de l’alimentation ou du logement : son prix est beaucoup plus volatil. Il dépend notamment du pétrole, du gaz, de l’électricité, des marchés internationaux, de la fiscalité, des politiques publiques et de la météo.
Sur longue période, les dépenses énergétiques ont bénéficié de logements mieux isolés, d’appareils plus efficaces et de véhicules consommant moins. Mais dans le même temps, les logements sont devenus plus grands, les ménages se sont davantage équipés et les usages électriques se sont multipliés. Le résultat est une évolution relativement contenue sur longue période, ponctuée de chocs parfois très violents.
L’année 2026 en donne un bon exemple. En juillet, les prix de l’énergie augmentent de 12,4 % sur un an selon l’estimation provisoire de l’INSEE. Pour un ménage très dépendant de la voiture, du gaz ou du fioul, une telle hausse peut avoir un impact considérable sur le budget.
Pourquoi le ressenti peut-il être différent des statistiques ?
Parce que les statistiques et notre expérience quotidienne ne regardent pas exactement la même chose. L’INSEE mesure des évolutions moyennes, quand chaque ménage vit une situation particulière.
Les dépenses fréquentes sont aussi beaucoup plus visibles. Une hausse de 10 € sur le plein d’essence ou sur le ticket de caisse est immédiatement perceptible ; une augmentation progressive du revenu disponible, ou une amélioration sur un poste acheté seulement quelques fois par an, l’est beaucoup moins. Enfin, une hausse touchant une dépense impossible à éviter est plus difficile à absorber qu’une hausse portant sur une dépense facultative.
C’est pour cela qu’il faut distinguer le pouvoir d’achat statistique et le pouvoir d’achat ressenti, sans considérer que l’un serait forcément plus vrai que l’autre. Ils ne mesurent simplement pas exactement la même chose.
Alors, où en est réellement le pouvoir d’achat ?
Il n’existe pas une seule réponse valable pour tous les Français. Depuis le choc de 2022, l’inflation a fortement ralenti, mais les prix n’ont pas retrouvé leur niveau précédent. Le poids de l’alimentation a diminué dans le budget sur longue période, tandis que le logement occupe aujourd’hui une place beaucoup plus importante. De nouvelles dépenses sont apparues avec le numérique et les abonnements, même si certaines ont remplacé des consommations plus anciennes.
Surtout, près d’un tiers du revenu disponible des ménages correspond désormais à des dépenses pré-engagées. C’est probablement l’une des meilleures façons de comprendre pourquoi le pouvoir d’achat reste un sujet aussi sensible.
La bonne question n’est donc pas seulement :
Les prix ont-ils augmenté ?
Il faut aussi demander :
Une fois le logement, l’énergie, les impôts, les contrats et les dépenses indispensables payés, combien reste-t-il réellement au ménage pour choisir ce qu’il veut faire de son argent ?
C’est à partir de cette grille que Politips analysera les propositions des candidats à la présidentielle 2027. Les programmes ne sont pas encore tous publiés et les mesures précises peuvent encore évoluer. Lorsqu’ils seront disponibles, nous reviendrons sur ce dossier pour comparer les propositions candidat par candidat : hausse des revenus, baisse des impôts, action sur les prix, énergie, logement ou dépenses contraintes.
Pour chaque proposition, l’objectif sera de répondre à trois questions simples :
- Qui en bénéficie ?
- Combien coûte-t-elle ?
- Comment est-elle financée ?
Sources
- INSEE, L’essentiel sur l’inflation
- INSEE, Prix à la consommation, estimation provisoire de juillet 2026
- INSEE, Évolution du revenu disponible brut et du pouvoir d’achat
- INSEE, Pouvoir d’achat du revenu disponible brut des ménages
- INSEE, Comptes nationaux et pouvoir d’achat, premier trimestre 2026
- INSEE, Consommation et épargne des ménages
- INSEE, Structure de la consommation des ménages
- INSEE, Dépenses d’énergie des ménages depuis vingt ans
- INSEE, Méthodologie des comptes de consommation et dépenses pré-engagées
- Ministère de l’Économie, 50 ans de consommation en France
- INSEE, Montant du SMIC brut horaire
- INSEE, Indice des prix à la consommation, alimentation
- Ipsos, Ce qui préoccupe les Français, juin 2026
Laisser un commentaire